一日狂飆18%,中遠海能能被天然氣帶飛嗎?——船舶租賃視角的深度解析
引言
中遠海能(600026.SH)股價出現單日18%的飆升,市場情緒驟然升溫。這一異動背后,天然氣運輸市場的劇烈變化成為焦點。在船舶租賃領域,運價波動、供需格局與租船模式直接影響航運企業的盈利彈性。本文將從船舶租賃的視角,剖析中遠海能能否借助天然氣東風實現持續起飛。
一、中遠海能的業務版圖:油運為基,氣運為翼
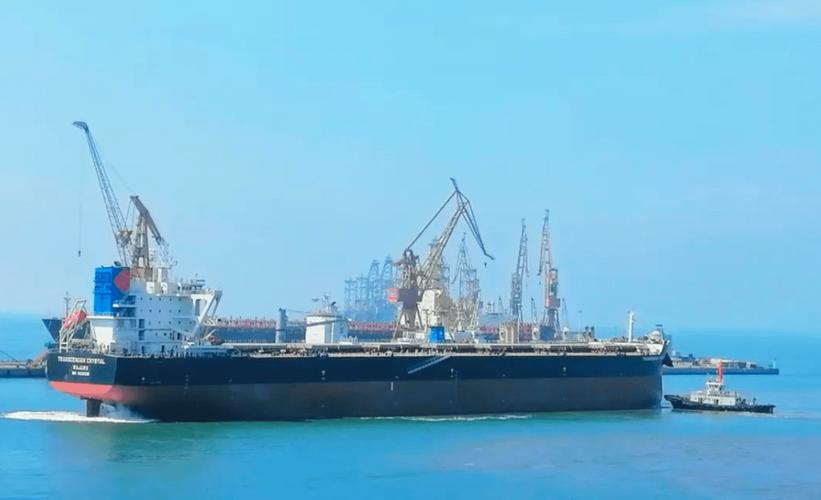
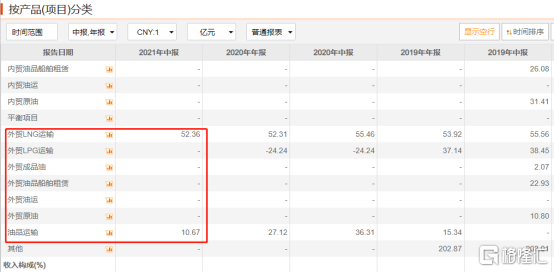
中遠海能是中國遠洋海運集團旗下的能源運輸平臺,主營業務分為油品運輸和液化天然氣(LNG)運輸兩大板塊。盡管油運仍是收入主力,但LNG運輸因其長期合約和高壁壘特性,被視為公司的“第二增長曲線”。此次股價異動,與LNG船舶租賃市場的火爆密切相關。
二、天然氣運輸市場為何“高燒不退”?
1. 需求端:歐洲能源替代效應持續
地緣政治沖突后,歐洲加速擺脫對管道天然氣的依賴,轉向海運LNG。長距離運輸(如美灣至歐洲)拉長了噸海里需求,導致LNG船運力階段性緊缺。
2. 供給端:船舶租賃市場“一船難求”
LNG船建造周期長(約2-3年)、技術門檻高,短期運力無法快速釋放。期租市場尤為火爆,現代LNG船的日租金已從年初的約8萬美元一度攀升至20萬美元以上。部分船東甚至通過轉租(sublease)獲取超額收益,進一步推高了租賃市場的投機情緒。
三、船舶租賃模式如何影響中遠海能的盈利彈性?
中遠海能的LNG運輸業務多采用“項目船”模式,即與貨主(如中石油、中石化)簽訂長期租約(通常15-25年),鎖定固定回報。這種模式下,即期運價波動對當期利潤影響有限,更多體現為資產價值的重估。
公司部分船舶也參與即期市場或短期期租,當市場租金飆升時,這部分運力可實現超額利潤。若天然氣運價持續高位,中遠海能有望通過以下路徑受益:
- 存量租約到期重簽:部分早期低價長租合約到期后,可按現行高租金續簽;
- 新增運力投放:公司近年訂造的LNG船陸續交付,將直接受益于高租金環境;
- 租船運營策略:通過期租與程租的組合,靈活捕捉市場機會。
四、被“帶飛”的可行性:機遇與風險并存
機遇
- LNG運力短缺短期難解:2025年前新增運力有限,租賃市場景氣度有望延續;
- 中遠海能背景優勢:作為央企,具備獲取長期項目合約的資源稟賦。
風險
- 油價與氣價聯動:若天然氣價格過高抑制需求,運價可能回落;
- 租賃合約結構:長租比例過高將稀釋即期運價上漲的利好;
- 地緣政治緩和:若沖突結束、管道氣恢復,海運需求可能收縮。
五、船舶租賃視角下的“帶飛”邏輯
中遠海能的單日暴漲,更多是市場對天然氣運輸高景氣度的情緒宣泄。從船舶租賃角度看,LNG船期租市場的火爆確實為公司提供了盈利改善的窗口,但能否持續“被帶飛”,取決于長約與即期運力的配比、新船交付節奏以及全球能源貿易格局。短期看,租賃市場的狂熱可能繼續催化股價;中長期則需關注公司能否將租賃紅利轉化為穩定的現金流和利潤增長。投資者在追逐熱點的應細究合同的租賃條款與運力結構,方能識得真章。
如若轉載,請注明出處:http://www.ysxms.com/product/44.html
更新時間:2026-11-05 16:40:47